Un client glisse sur votre sol mouillé et se blesse : votre responsabilité civile peut être engagée, même sans faute volontaire. La solution est simple : souscrire une RC exploitation adaptée à la restauration, qui couvre les frais médicaux, les dommages matériels et les frais de défense juridique. Chez Bien-Assuré, nous vous aidons à dimensionner cette couverture selon votre activité réelle.
Un sol fraîchement lavé, un plateau qui bascule, un client qui chute dans la salle ou en sortant des toilettes : la scène est banale, mais ses conséquences vont parfois de l’entorse au téléphone brisé.
En tant qu’exploitant d’un restaurant ou d’un café, sachez que la responsabilité civile peut être engagée même sans faute intentionnelle. Un défaut de signalisation ou un entretien négligé peut suffire à faire basculer la situation en votre défaveur.
Voici comment fonctionne la RC exploitation pour les métiers de la restauration, quels sinistres reviennent le plus souvent, et quels réflexes adopter pour vous en prémunir. Chez Bien-Assuré, nous accompagnons au quotidien les professionnels de l’hôtellerie-restauration en Suisse dans le choix de leurs couvertures.
La responsabilité civile du restaurateur : un risque quotidien sous-estimé
La RC exploitation couvre les dommages corporels, matériels ou immatériels que votre activité peut causer à des tiers : clients, livreurs, fournisseurs ou simples passants. Elle intervient dès qu’un lien peut être établi entre votre exploitation et le préjudice subi.
En droit suisse, celui qui cause un dommage illicite à autrui, intentionnellement, par négligence ou par imprudence, doit le réparer. Pour un restaurateur, une chute ou un dommage matériel survenu dans votre établissement peut engager votre responsabilité dès qu’un manquement, même mineur, est identifié.
La restauration présente des risques liés à son fonctionnement même :
- Un flux important de clients qui se croisent dans des espaces parfois exigus
- Des sols régulièrement nettoyés, donc potentiellement glissants
- Du mobilier soumis à une usure rapide
- Des escaliers, terrasses et accès extérieurs qui multiplient les points de vigilance
Ne confondez pas cette garantie avec la RC professionnelle, qui couvre plutôt les erreurs liées à une prestation intellectuelle ou technique. Pour un restaurateur, c’est l’exploitation physique du lieu qui est le plus souvent en cause. Pour mieux cerner cette nuance, consultez notre article sur la différence entre RC exploitation et RC professionnelle.
Chute d’un client : les sinistres les plus fréquents en restauration
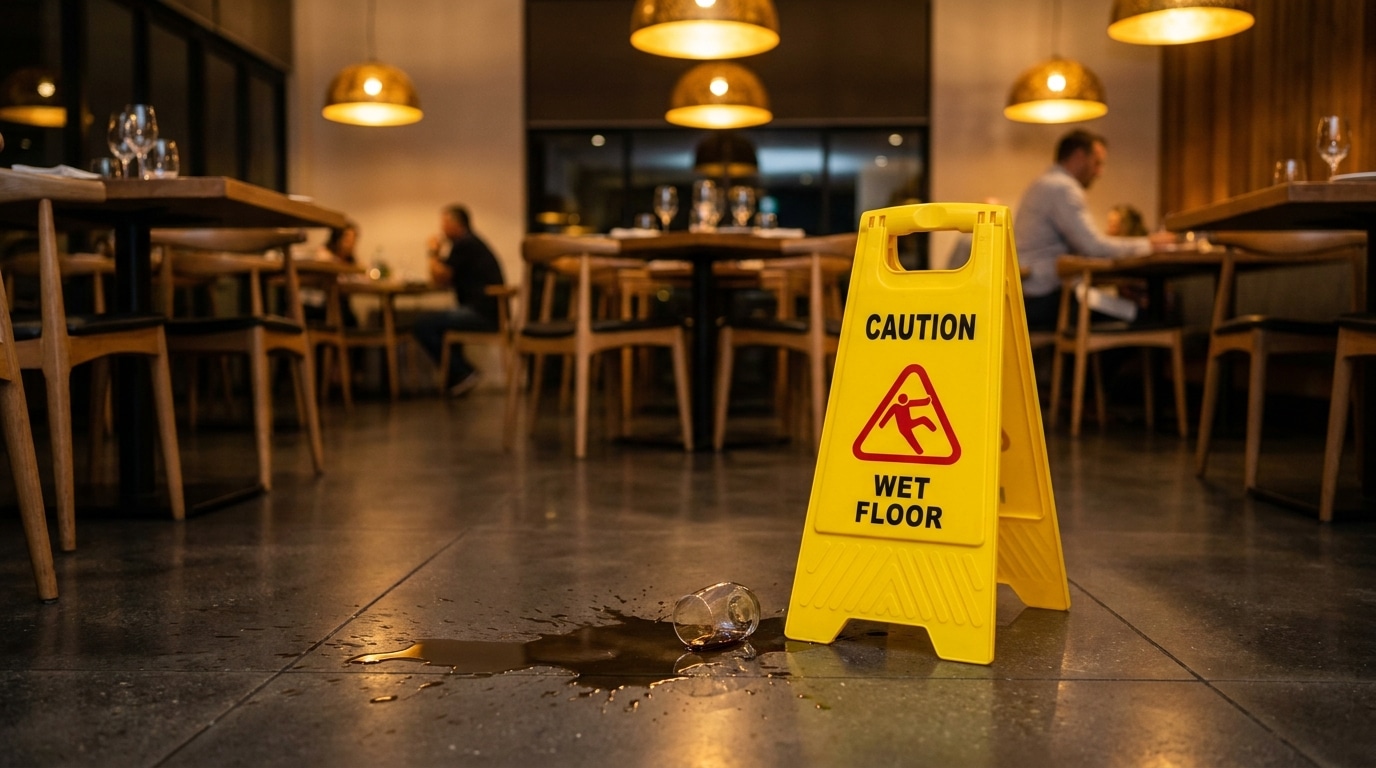
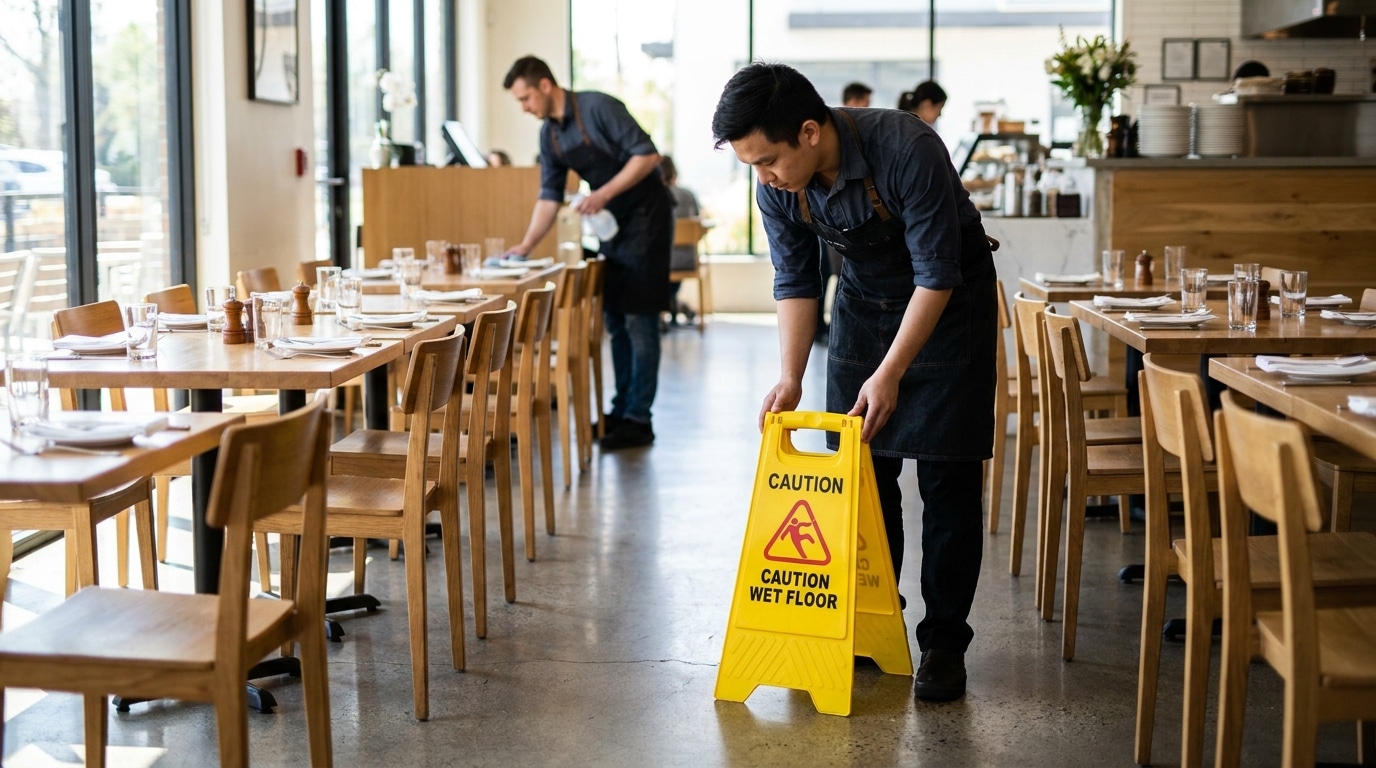
Le cas le plus classique reste la chute sur un sol mouillé : nettoyage en cours sans signalisation, neige ou pluie ramenée à l’entrée, verre renversé non essuyé à temps. D’autres sinistres fréquents touchent régulièrement les établissements de restauration :
- Un client blessé en s’asseyant sur une chaise ou une table défectueuse
- Une brûlure causée par un plat chaud ou une boisson renversée par le personnel
- Une intoxication alimentaire, qui peut relever également de la RC produits
- Un objet personnel endommagé ou dérobé au vestiaire
- Un accident sur une terrasse mal sécurisée : pavé descellé, marche non signalée, éclairage insuffisant
La faute n’a pas besoin d’être grave pour engager votre responsabilité : un simple oubli de panneau de signalisation peut suffire à caractériser un manquement. La vigilance au quotidien doit donc s’accompagner d’une couverture d’assurance solide.
Ces situations ne sont pas propres à la restauration : de nombreux secteurs d’activité en Suisse y sont confrontés sous des formes variées. Découvrez notre panorama des sinistres RC les plus fréquents rencontrés par les entreprises suisses.
Ce que couvre (et ne couvre pas) une RC restaurateur café
Les garanties essentielles de la RC exploitation
Une bonne police de RC exploitation pour un restaurant ou un café prend généralement en charge :
- Les frais médicaux du client blessé sur place
- L’indemnisation en cas d’incapacité de travail ou de séquelles durables
- Les dommages matériels : vêtements tachés ou déchirés, lunettes cassées, téléphone endommagé lors d’une chute
- Les frais de défense juridique en cas de contestation ou de procédure engagée contre vous
Les limites et exclusions à connaître
Comme tout contrat d’assurance, la RC exploitation comporte des exclusions : dommages causés intentionnellement, non-respect manifeste des normes de sécurité, ou défaut d’entretien connu et jamais corrigé. Vérifiez aussi que les plafonds de garantie correspondent à la taille réelle de votre établissement : nombre de couverts, présence d’une terrasse, organisation d’événements privés.
Si votre activité évolue vers du traiteur, de la livraison ou de l’événementiel, votre contrat doit être adapté en conséquence. Consultez notre article sur les exclusions à anticiper dans un contrat de responsabilité civile.
Bien réagir en cas d’accident et limiter les risques en amont
Lorsqu’un accident survient, quelques réflexes simples font la différence :
- Porter immédiatement assistance à la personne blessée
- Établir un constat écrit des circonstances
- Prendre des photos des lieux et de la cause de l’accident
- Noter les coordonnées de témoins éventuels
Documentez systématiquement chaque incident dans un registre interne : cette traçabilité peut s’avérer précieuse en cas de contestation ultérieure.
Côté prévention, quelques mesures réduisent sensiblement les risques : panneaux « sol glissant » visibles, tapis antidérapants, entretien régulier des sols et terrasses, formation du personnel. Ces principes, bien connus dans la construction pour sécuriser les lieux de travail, s’appliquent aussi en restauration : vous pouvez vous inspirer de cette ressource utile pour structurer votre démarche.
Ne tardez jamais à déclarer un sinistre à votre assureur. Chez Bien-Assuré, nous conseillons de faire réévaluer régulièrement le montant de votre couverture, notamment lors de l’ouverture d’une terrasse ou de l’organisation d’événements. Notre guide pour évaluer le bon montant de couverture pour votre RC vous accompagne dans cette démarche.
Pourquoi faire confiance à Bien-Assuré pour votre RC restaurateur café
Chaque établissement a ses propres spécificités : un bistrot de quartier, une brasserie animée, un café avec terrasse ou un restaurant gastronomique n’ont pas les mêmes besoins en matière de couverture. Chez Bien-Assuré, nous comparons les offres des assureurs spécialisés dans l’hôtellerie-restauration pour vous proposer une solution adaptée à votre activité.
Notre accompagnement ne s’arrête pas à la souscription : en cas de sinistre, nous vous épaulons dans vos démarches et assurons un suivi personnalisé. Vous souhaitez faire le point sur votre couverture actuelle ou obtenir un devis pour votre établissement ? Contactez notre équipe pour un bilan gratuit et sans engagement.