Assurance travaux de construction
Protégez votre entreprise contre les risques de construction
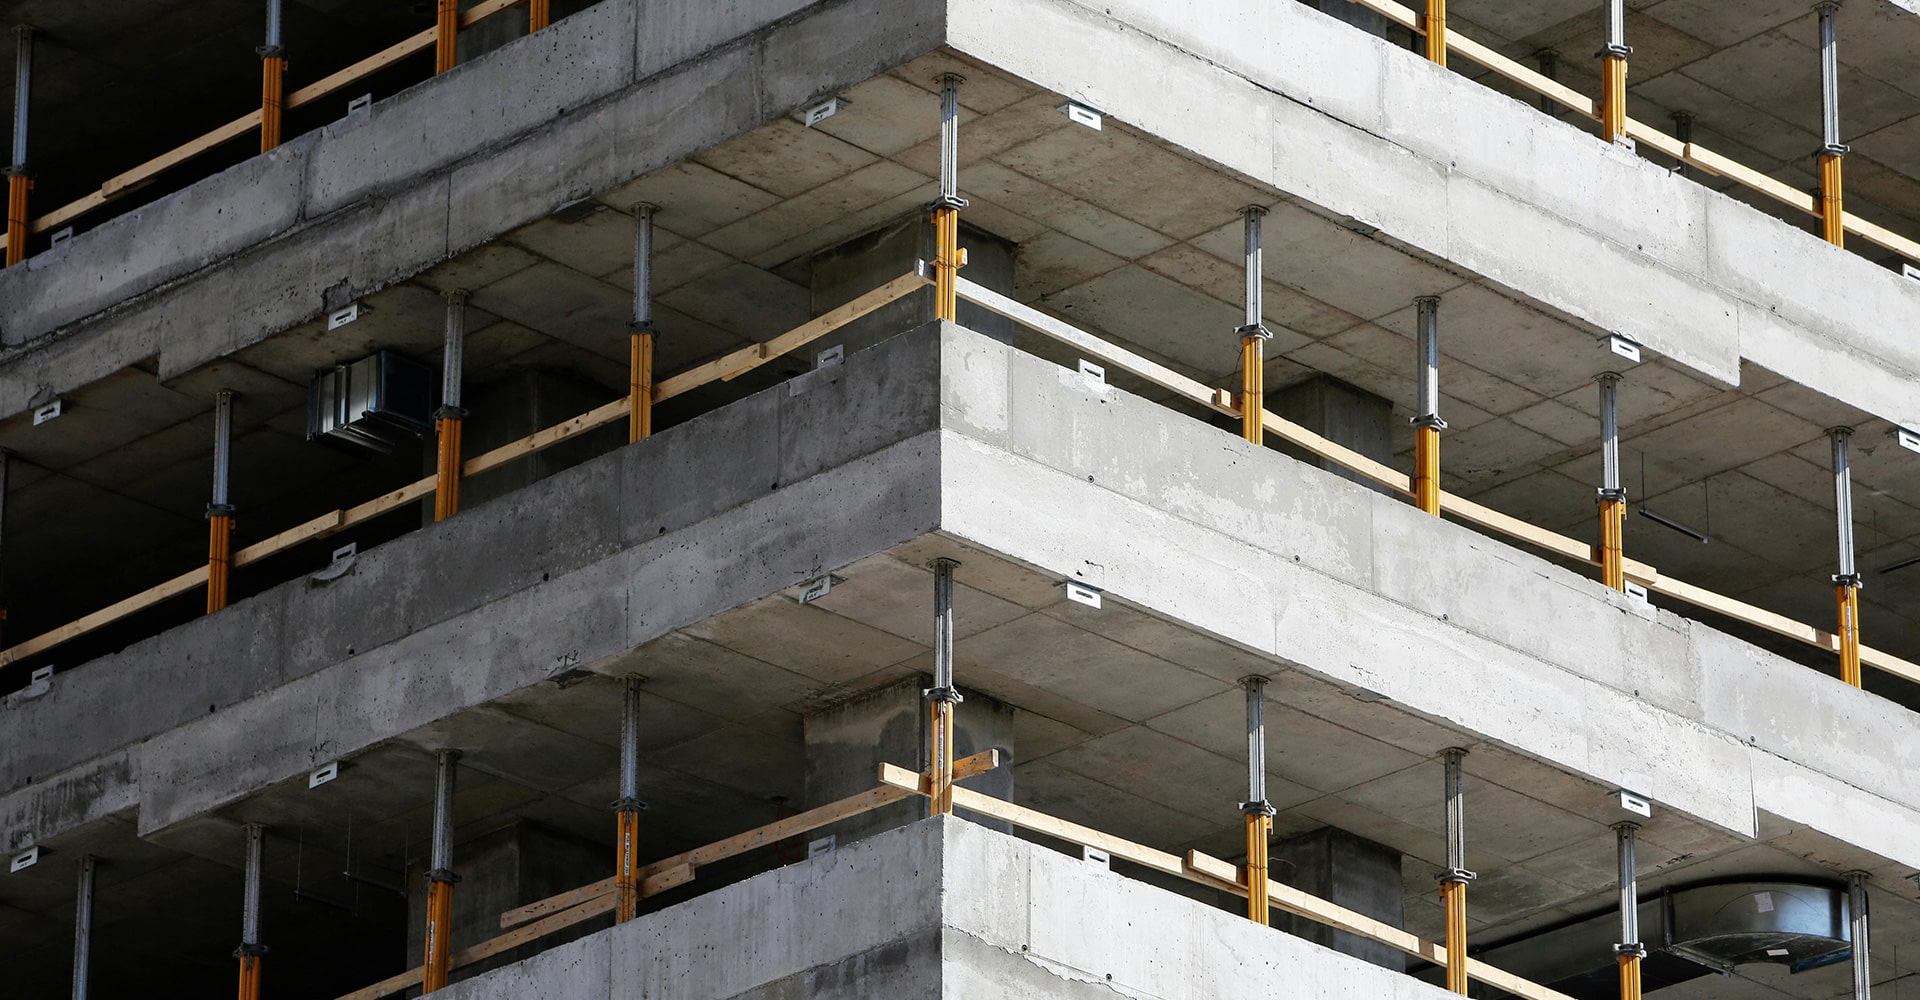
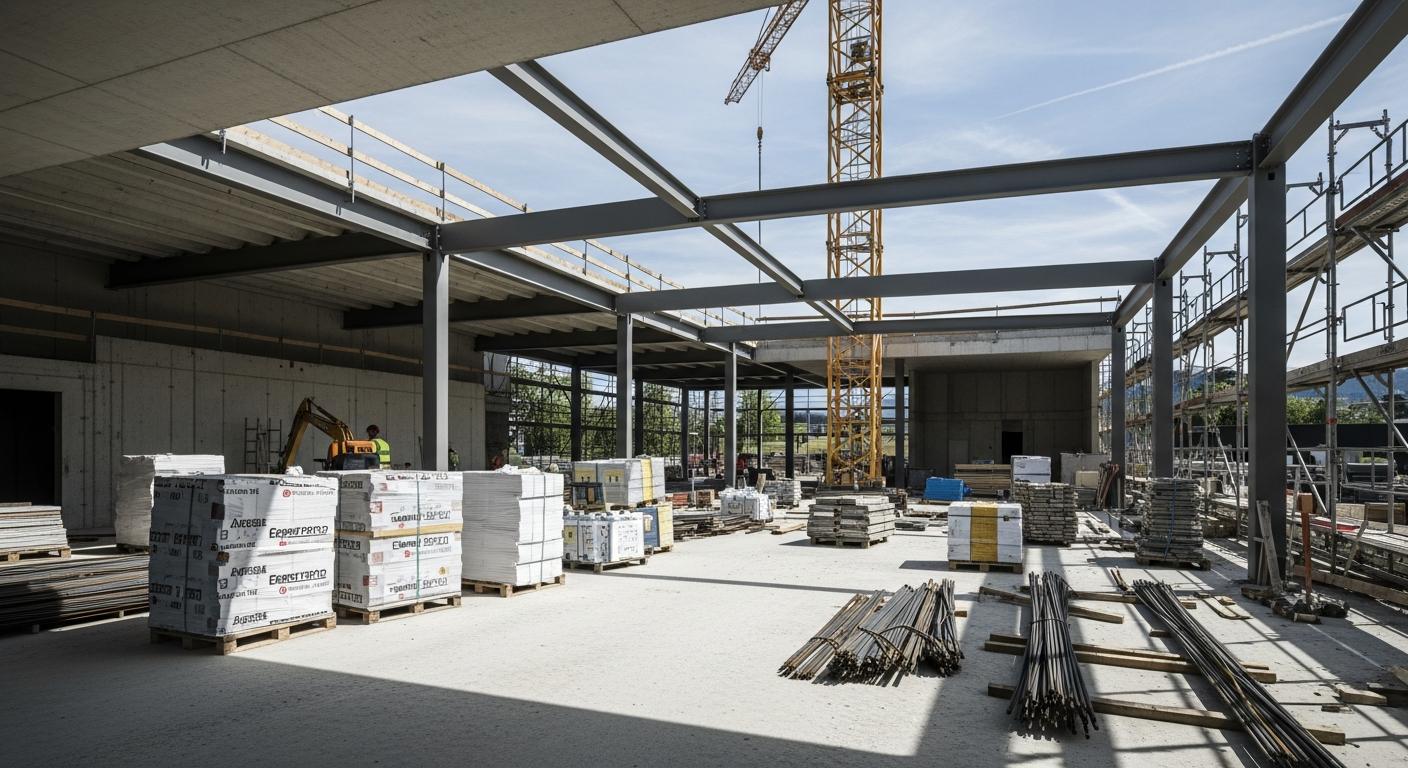
L’assurance travaux de construction est une couverture essentielle pour protéger votre entreprise contre les risques liés à un chantier.
Elle couvre une large gamme de sinistres qui peuvent survenir avant ou après la livraison du projet de construction :
- les dommages matériels
- les accidents du travail
- les malfaçons
Sans une assurance adéquate, les coûts de réparation ou de compensation en cas de sinistre seraient à la charge de l’entreprise ou du maître d’ouvrage.
De plus, cette couverture permet de garantir la conformité légale et de rassurer toutes les parties prenantes pendant le processus de construction, tout en profitant de faibles primes d’assurance proposées par Bien-Assuré.
Les risques spécifiques dans les travaux de construction
Les projets de construction présentent des risques qui varient selon la nature et l’envergure du chantier. Les accidents qui interviennent sur le chantier sont malheureusement ceux les plus fréquents, qu’il s’agisse d’accidents impliquant les travailleurs ou d’incidents affectant l’intégrité du bâtiment lui-même.
D’autres risques, tels que les malfaçons ou les problèmes de conformité, peuvent survenir après la fin des travaux. L’assurance construction permet de couvrir les dommages causés par des défauts dans la construction, en garantissant des réparations rapides pour préserver la sécurité et la qualité du projet.
Avec l’aide de nos conseillers, nous pouvons évaluer avec précision les prestations nécessaires et nous assurer que votre entreprise est bien protégée par des garanties adaptées.
Assurance décennale : pour la sécurité du projet
L’assurance décennale est une couverture indispensable qui protège contre les malfaçons affectant la solidité du bâtiment. Elle intervient après la livraison du projet de construction, garantissant que les défauts majeurs qui compromettent la durabilité de l’ouvrage, tels que des fissures structurelles ou des défauts d’étanchéité, seront réparés sans que le maître d’ouvrage n’ait à assumer les coûts.
Cette garantie décennale est souvent obligatoire pour les projets de grande envergure. Elle protège aussi bien le maître d’ouvrage que les entrepreneurs contre les frais imprévus liés à des réparations importantes.
Cette couverture permet de garantir à vos clients que le projet sera conforme aux normes de qualité pendant une décennie, renforçant ainsi la crédibilité de votre entreprise.
Fonctionnement de l’assurance travaux de construction
L’assurance travaux de construction prend effet dès le début des travaux et s’étend jusqu’à la réception du projet de construction.
En cas de sinistre, l’assureur prend en charge les réparations ou indemnités, selon les termes définis dans le contrat.
Dans cette assurance, vous pouvez également inclure des garanties spécifiques, telles que la responsabilité civile ou la garantie décennale, selon les besoins particuliers du chantier et du maître d’ouvrage.
Pour plus de flexibilité, le montant de votre prime d’assurance peut être ajusté en fonction des spécificités de vos projets !
Avantages uniques
- Création de certificats immédiats
Vous pouvez facilement établir et gérer vos certificats d’assurance de manière rapide et simplifiée, tout en gérant vos dépôts de primes en temps réel. - Davantage de liquidités
Évitez de bloquer des fonds et la nécessité de recourir à des crédits bancaires, optimisant ainsi la gestion de votre trésorerie pendant le projet de construction. Grâce à notre flexibilité, la prime peut être ajustée pour s’adapter à vos besoins. - Assistance spécialisée
En cas de sinistre, nous mettons tout en œuvre pour vous fournir une assistance de qualité, avec des spécialistes pour résoudre les problèmes avec les entreprises concernées.
Exemple de sinistre
Un incendie se déclare pendant le chantier de construction, endommageant des matériaux ou des équipements.
L’assurance travaux prendra à sa charge les coûts de réparation ou de remplacement des biens endommagés.
Dans un autre scénario, une malfaçon est détectée après la livraison du projet de construction comme une fissure importante dans un mur.
Dans ce cas, l’assurance pourra intervenir pour financer les travaux de réparation, selon les garanties souscrites.
Vous êtes un Maître d’ouvrage ?
En tant que maître d’ouvrage, vous êtes responsable des dommages causés à des tiers ou des biens voisins durant la construction.
Cela peut inclure des dommages matériels sur le chantier ou des impacts sur les infrastructures environnantes.
100% sur mesure
Découvrez une assurance qui s'adapte à vos besoins spécifiques !
Créez votre offre personnalisée ou contactez directement, et sans engagement, notre équipe dédiée si vous avez des questions.
Prestations élevées
Conseils personnalisés
Guide en assurances N° 1
économies subsantielles
Personnalisez votre offre
Envie d'en savoir plus ?
Nous vous rappelons
Cette assurance vous offre des prestations complètes et adaptées aux spécificités de chaque projet.
Grâce à cette protection, vous bénéficiez de prestations qui couvrent les dommages matériels, les accidents du travail, et les malfaçons après livraison.
Vous pouvez sereinement garantir la conformité légale des travaux et la sécurité des parties prenantes. Vous pouvez sereinement garantir la conformité légale des travaux et la sécurité des parties prenantes, tout en gérant efficacement votre prime d’assurance.
Par ailleurs, l’optimisation de la prime d’assurance vous permet de mieux adapter la couverture aux besoins de chaque projet, ce qui peut conduire à une réduction des coûts tout en offrant une protection maximale. Vous pouvez également personnaliser les garanties de manière à répondre aux exigences spécifiques de votre chantier.
- Dommages matériels qui peuvent survenir sur le chantier
- Accidents du travail affectant les collaborateurs
- Malfaçons qui pourraient apparaître après la fin des travaux
Elle inclut généralement des garanties comme la responsabilité civile, la garantie décennale, et parfois l’assurance dommage-ouvrage, selon la nature et l’envergure du projet.
Notez que la prime d’assurance pour cette couverture peut être ajustée en fonction de l’ampleur et des risques associés à chaque chantier
Lorsque vous vous lancez dans un chantier ou un projet de construction, cette assurance devient alors indispensable !
D’une part, pour protéger votre entreprise contre les imprévus qui peuvent survenir pendant un chantier.
D’une autre part, pour obtenir une couverture financière complète en vous déchargeant des coûts de réparation en cas de sinistre.
Elle vous permet de garantir la conformité légale des travaux, de prévenir les risques financiers et de sécuriser l’avenir de votre projet de construction.
Nous vous conseillons de souscrire dès que vous initiez un projet, et ce même avant le début des travaux de construction.
Cela permet de garantir une protection juridique dès le début du chantier et de vous couvrir contre tous les risques possibles, des dommages matériels aux accidents et aux malfaçons.
Nous vous recommandons de choisir la prime d’assurance avec soin dès cette étape afin de garantir que vous disposez de la couverture nécessaire en fonction des risques spécifiques à votre projet.
Évaluer correctement la prime d’assurance vous offre alors la flexibilité d’adapter la couverture en cours de projet si nécessaire.
Des questions sur l’assurance travaux de construction ?
Pour une couverture optimale
Découvrez les assurances
Perte de gain maladie
RC des organes de sociétés
RC professionnelle
Protection juridique
Travaux de construction
Recouvrement
RC préjudice de fortune
Assurance vie 3a
Véhicule
Cyber assurance
Assurance choses
Véhicule de location
Garantie de loyer commercial
Voyage d’affaire
Plans cadres LPP
Contre les abus de confiance
RC maître de l’ouvrage
Technique
Flotte
Accident (LAA)
2ème pilier
Garantie de construction
Complémentaire accident (LAAC)
Transport
Risque d’infection
Être informé, c'est être bien assuré
Conseils & cas pratiques
Comment retirer sa LPP en cas de départ définitif de la Suisse ?
Une attaque par déni de service peut paralyser votre boutique en ligne en quelques minutes
Comment évaluer le montant de couverture RC adapté à votre métier ?
Comment protéger vos marchandises sur la route avec l’assurance transport professionnel ?
Vos données fuitent chez l’hébergeur mais c’est vous que le client tient pour responsable
Ce que votre entreprise doit vérifier avant de louer un véhicule ?
Les 7 erreurs à éviter lors de la déclaration d’accident de véhicule d’entreprise
Les secteurs d’activité les plus exposés aux cyber risques en Suisse
Faut-il vraiment une casco complète pour tous les véhicules de l’entreprise
RC exploitation ou RC professionnelle, l’erreur de couverture qui coûte cher
La Sàrl est-elle la structure juridique idéale pour entreprendre en Suisse ?
Un bon antivirus ne remplacera jamais une vraie assurance cyber
Comment protéger votre PME contre la fraude interne avec l’assurance abus de confiance ?
Le 1er pilier cache des obligations que beaucoup d’employeurs négligent
Une simple campagne ratée peut coûter cher à une agence de communication
Qui est responsable en cas d’accident avec un véhicule de fonction ?
Les 5 garanties essentielles d’une assurance cyber pour entreprise

Offrir une voiture de fonction séduit, mais soulève des questions d’assurance
Quelle assurance RC choisir pour les organes de sociétés en Suisse ?
Comment l’assurance cyber protège votre entreprise des sanctions RGPD ?
Vos collaborateurs en télétravail sont devenus la porte d’entrée préférée des pirates
Bien comprendre les différences de couverture entre LAA et LAAC
Une grossesse dans l’équipe, quelles obligations pour l’employeur
Guide pratique de la RC professionnelle pour consultants et indépendants
Quand et pourquoi proposer une assurance accident complémentaire à vos employés ?

Vos clients grands comptes exigent désormais une preuve de couverture cyber
Quand vos collaborateurs roulent en trottinette, qui couvre les accidents
Quelle couverture prévoir quand un collaborateur utilise son véhicule personnel ?
La « fraude au président » piège les PME suisses et l’assurance cyber ne suit pas toujours
Comment protéger votre PME contre les ransomwares avec une assurance cyber ?
Êtes-vous vraiment couvert en tant que maître d’ouvrage sur vos chantiers ?
Pourquoi tant de Suisses paient encore trop cher leur assurance Lamal ?
Faut-il une assurance cyber quand on est indépendant ?
Comment réduire les primes d’assurance de votre parc automobile professionnel ?
Comment optimiser le 2e pilier de vos collaborateurs sans exploser votre budget ?
Un conseil mal avisé peut engager la responsabilité d’un formateur
Les allocations familiales aussi passent par l’employeur
Quels sont les 5 sinistres RC les plus fréquents pour les entreprises suisses ?
Comment calculer la couverture perte de gain adaptée à votre entreprise ?
Un projet d’aménagement qui tourne mal peut viser l’architecte d’intérieur
Comment un seul sinistre peut faire flamber la prime de toute votre flotte
Prévoyance des frontaliers, le casse-tête que tout employeur suisse devrait anticiper
Qui doit s’assurer entre maître d’ouvrage et entrepreneur sur un chantier ?
Combien coûte réellement une cyberattaque pour une PME suisse ?

Vos employés peuvent partir à la retraite plus souplement que vous ne le pensez
Installer des bornes de recharge en entreprise change votre profil de risque

Partir plus tôt à la retraite se prépare bien avant l’heure
Comment évaluer le niveau de cyber risque de votre entreprise ?
La réforme AVS 21 a déjà des conséquences concrètes pour votre entreprise
Les vélos-cargos électriques s’imposent dans les flottes urbaines
Les exclusions courantes des contrats RC professionnelle que vous devez connaître
Quelles assurances sont vraiment nécessaires pour la location de véhicule d’entreprise ?
Comment éviter les frais d’avocat imprévus grâce à la protection juridique entreprise ?
La règle des sauvegardes 3-2-1 peut sauver votre entreprise d’une attaque
Une plainte peut tomber des années après la fermeture de votre entreprise
Les avantages fiscaux méconnus du plan cadre LPP pour les PME
Comment choisir entre assurance perte de gain collective et individuelle ?
4 étapes clés pour adapter son plan LPP lors de la croissance de son entreprise
Architectes et ingénieurs jouent gros quand un chantier tourne mal
Ce que couvre vraiment une assurance cyber en cas de vol de données ?
Pourquoi les dirigeants de PME doivent se protéger avec une assurance RC D&O ?
Pourquoi les PME sont les cibles privilégiées des hackers ?
Quelles sont les obligations LAA de l’employeur en Suisse ?
Le rachat d’années LPP, l’arme fiscale méconnue pour fidéliser vos cadres
Employés, sous-traitants, partenaires : qui est couvert par la RC professionnelle ?
Guide complet du 3e pilier pour indépendants en Suisse
Quelles garanties sont indispensables pour assurer un utilitaire d’entreprise ?
Sans sauvegardes ni double authentification, votre assureur cyber peut refuser de payer
Une erreur dans un bilan peut se retourner contre la fiduciaire
Vos engins de chantier ne sont pas assurés comme vous le pensez
Comment la RC préjudice fortune protège votre entreprise contre les dommages financiers ?
Comment la LAAC professionnelle couvre vos employés hors temps de travail ?
À partir de combien de véhicules l’assurance flotte devient-elle rentable ?
Changer de caisse de pension peut rapporter gros, à condition de bien comparer
Le phishing reste la faille numéro un et la formation de vos équipes ne suffit pas toujours
Le taux de conversion LPP baisse encore et vos collaborateurs vont le sentir passer
Faut-il cotiser au 3e pilier ou à la LPP quand on est indépendant en Suisse ?
Quelles spécificités pour assurer les véhicules électriques d’entreprise ?
Comment réagir dans les 24 premières heures après une cyberattaque ?
Leasing auto, ces assurances qu’on vous impose et celles que vous pouvez négocier

Recharger sa voiture électrique de fonction à la maison, qui paie quoi