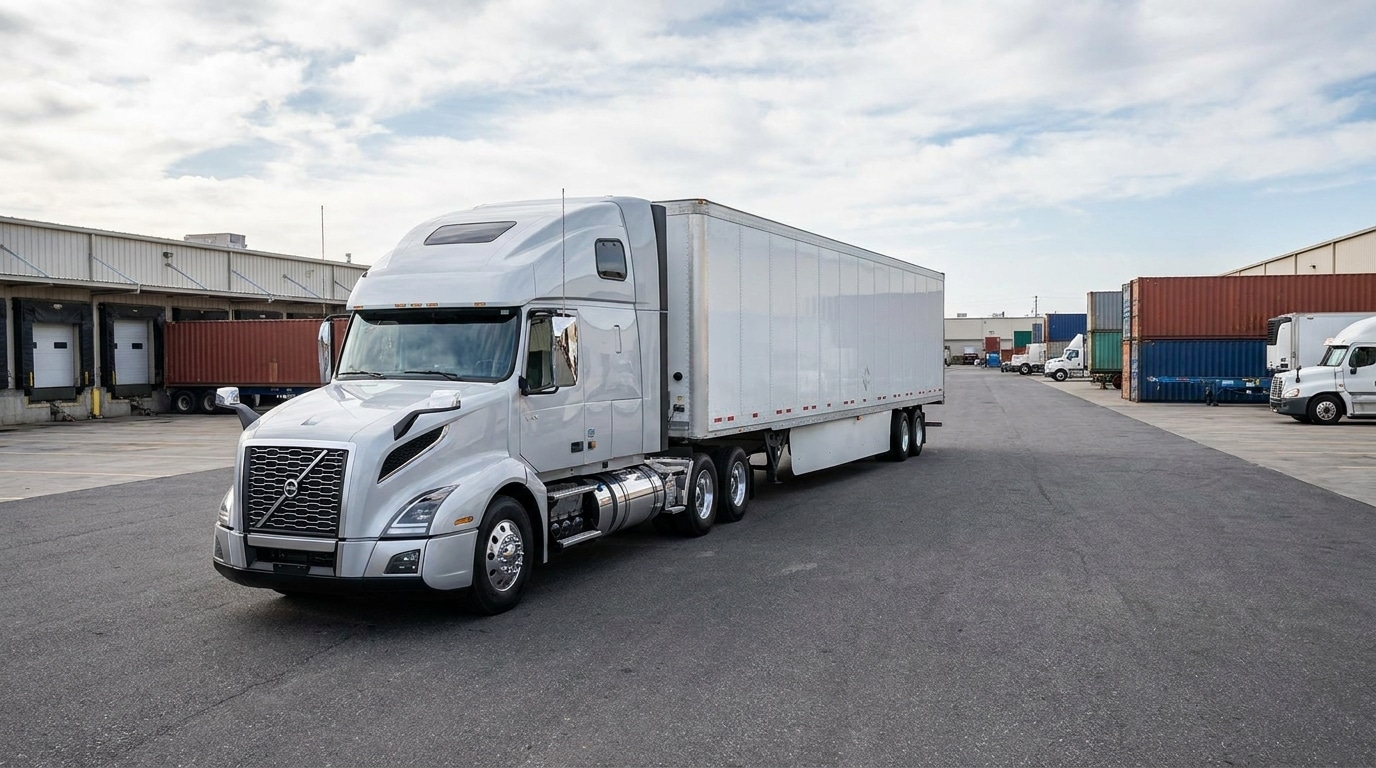
Un poids lourd professionnel exige une couverture spécifique, bien au-delà de la RC obligatoire : casco, marchandises transportées et perte d’exploitation en font partie. Chez Bien-Assuré, nous recommandons d’évaluer le tonnage, l’usage et les risques métier avant de choisir vos garanties. Une PME bien assurée limite l’impact financier d’un sinistre et sécurise la continuité de son activité.
Pour beaucoup de PME suisses actives dans le transport, la logistique, le BTP ou l’artisanat lourd, le camion n’est pas un simple véhicule : c’est l’outil de travail central sans lequel l’activité s’arrête. Un accident, un vol ou une panne prolongée peut immobiliser le véhicule, faire perdre un contrat client et engager la responsabilité de l’entreprise sur des montants considérables. L’assurance camion poids lourd répond à une logique différente de celle d’une assurance auto classique. Entre les seuils de tonnage, les garanties spécifiques aux marchandises transportées et les enjeux de responsabilité civile renforcée, une PME ne peut pas se contenter d’une police standard. Chez Bien-Assuré, nous vous guidons pour construire une couverture adaptée à votre métier.
Pourquoi l’assurance d’un poids lourd diffère de celle d’un véhicule léger
En Suisse, la conduite d’un poids lourd est encadrée par des catégories de permis précises selon le poids total autorisé du véhicule : catégorie C1 pour les véhicules entre 3,5 et 7,5 tonnes, catégorie C au-delà, et catégorie CE pour les ensembles tracteur-remorque. Ces seuils déterminent l’usage, la formation du conducteur et le niveau de risque associé au véhicule, avec un impact direct sur les conditions d’assurance. Plusieurs facteurs distinguent aussi le poids lourd du véhicule léger :
- Une valeur à neuf souvent très élevée, avec des coûts de réparation, de remorquage et de dépannage nettement supérieurs
- Une exposition accrue liée aux trajets longue distance, parfois à l’international
- Une conduite fréquemment assurée par des chauffeurs employés plutôt que par le dirigeant lui-même
- Un usage professionnel intensif qui multiplie les kilomètres parcourus et donc le risque statistique de sinistre
Le dommage potentiel en cas d’accident impliquant un poids lourd est aussi structurellement plus important : la masse du véhicule aggrave les conséquences matérielles et corporelles, ce qui rend la question de la responsabilité civile d’autant plus stratégique.
Le rôle central de la responsabilité civile professionnelle
Dès qu’un véhicule lourd circule pour le compte de votre entreprise, la question de la responsabilité civile ne se limite plus au seul cadre automobile. Elle s’inscrit dans une logique plus large d’engagement de l’entreprise vis-à-vis des tiers : dommages aux marchandises transportées, aux infrastructures routières, ou aux autres usagers de la route. Il faut articuler la RC du véhicule avec une assurance de responsabilité civile professionnelle couvrant l’ensemble de votre activité, et pas uniquement la conduite du camion.
Les garanties indispensables pour un camion ou poids lourd professionnel
Une couverture solide pour un poids lourd professionnel repose généralement sur plusieurs piliers complémentaires. Voici les garanties que nous recommandons d’examiner avec nos clients PME :
- RC véhicules automobiles : obligatoire en Suisse, elle doit être calibrée avec des montants de couverture adaptés au tonnage et à l’usage du véhicule
- Casco complète ou partielle : elle protège contre l’incendie, le vol, le bris de glace, les événements naturels et les dommages de collision
- RC marchandises transportées : indispensable dès lors que vous transportez des biens pour le compte de tiers, elle couvre les dommages ou pertes subis par la marchandise elle-même
- Protection juridique circulation : elle prend en charge les frais liés aux litiges avec les assureurs, les autorités ou d’autres usagers
- Assurance perte de gain / immobilisation : elle compense la perte d’exploitation lorsque le véhicule est immobilisé suite à un sinistre
Certains assureurs proposent des options de valeur à neuf pour les poids lourds récents, évitant une dépréciation trop rapide de l’indemnisation en cas de sinistre total. Les conditions varient sensiblement d’un assureur à l’autre, d’où l’intérêt d’une comparaison personnalisée.
Le cas particulier des remorques et semi-remorques
Lorsque votre activité repose sur un ensemble tracteur-remorque, la remorque doit généralement faire l’objet d’une assurance distincte de celle du tracteur, tant en RC qu’en casco. Une erreur fréquente consiste à négliger la cohérence des plafonds de couverture entre les deux éléments : un tracteur bien assuré mais une remorque sous-couverte peut créer un déséquilibre coûteux en cas de sinistre. Nous vérifions cette cohérence dès la souscription.
Les facteurs qui influencent le coût de l’assurance poids lourd
Le montant de la prime pour un poids lourd professionnel dépend de plusieurs critères combinés. Les comprendre permet à une PME d’anticiper son budget et d’identifier les leviers pour optimiser ses conditions.
- Le tonnage et l’âge du véhicule, qui influencent directement le risque et la valeur à assurer
- Le kilométrage annuel et la zone de circulation, selon que l’activité reste locale, nationale ou s’étend à l’international
- Le type d’activité : transport de marchandises dangereuses, chantier, déménagement ou livraison présentent des profils de risque différents
- Le profil des chauffeurs et la sinistralité antérieure de l’entreprise
- La taille de la flotte, avec des systèmes de bonus-malus flotte qui peuvent alléger la facture globale pour les PME possédant plusieurs véhicules
Les fourchettes de primes varient fortement d’un dossier à l’autre, ce qui rend toute estimation générique peu fiable sans étude personnalisée. Pour une PME gérant plusieurs véhicules, la gestion de flotte est un levier de négociation : regrouper les contrats permet souvent d’obtenir des conditions plus favorables.
Comment une PME peut sécuriser durablement son activité de transport
L’assurance du véhicule ne suffit pas, à elle seule, à protéger l’ensemble de votre activité. Il est utile de la croiser avec la protection globale de l’entreprise, notamment via une assurance choses de l’entreprise, qui prend en charge le matériel de chargement, les équipements de chantier ou les infrastructures liées à votre activité de transport.
N’oubliez pas non plus les obligations sociales liées aux chauffeurs salariés. La souscription d’une assurance accident LAA pour vos chauffeurs est obligatoire pour tout collaborateur conduisant un poids lourd pour le compte de l’entreprise. Au-delà de cette obligation, la prévoyance professionnelle de vos conducteurs reste un outil de fidélisation, dans un secteur où le recrutement de chauffeurs qualifiés est un enjeu constant.
Chez Bien-Assuré, nous savons que chaque métier du transport, de la logistique ou du BTP a ses propres contraintes. Nous privilégions un accompagnement personnalisé, fondé sur une comparaison objective des offres du marché, pour construire avec vous une couverture adaptée à la réalité de votre activité et à la valeur de votre flotte.