Un client qui glisse sur un sol mouillé, un rayonnage qui s’effondre ou un produit défectueux vendu en magasin : chaque incident peut engager votre responsabilité civile et coûter plusieurs milliers de francs. La solution consiste à combiner une RC exploitation solide avec une RC après livraison adaptée à vos produits. Un audit personnalisé permet de dimensionner correctement votre couverture selon la taille réelle de votre commerce.
Dans un commerce de détail, l’accident fait partie du quotidien. Un client qui trébuche sur un présentoir mal placé, une étagère qui bascule, un produit qui se révèle défectueux après l’achat : ces situations banales peuvent pourtant engager lourdement la responsabilité du commerçant.
Ces incidents relèvent directement de la responsabilité civile de l’exploitant. Sans une couverture adaptée, les conséquences financières peuvent fragiliser la trésorerie, voire menacer la pérennité de l’activité.
Cet article propose un panorama des principaux risques RC propres au commerce de détail et des garanties à mettre en place. Chez Bien-Assuré, nous accompagnons les commerçants indépendants et les PME dans l’analyse de leurs besoins, avec un conseil personnalisé et une comparaison objective des solutions disponibles sur le marché suisse.
Pourquoi le commerce de détail est particulièrement exposé aux risques RC
Contrairement à des activités plus en retrait du public, le commerce de détail implique un contact direct et permanent avec la clientèle. Cette exposition multiplie mécaniquement les occasions d’incident : chutes, blessures, dommages matériels causés par des clients ou subis par eux.
Les sources de risque touchent plusieurs dimensions de l’activité :
- Les locaux eux-mêmes : sol glissant, éclairage défectueux, rayonnages instables
- Les produits vendus, susceptibles de présenter un défaut après l’achat
- Les services annexes : livraison à domicile, essayage, retouche ou montage
Il suffit souvent d’une faute mineure ou d’un simple défaut d’entretien pour que la responsabilité du commerçant soit engagée. Un sol mal signalé après un nettoyage, une allée encombrée ou un escalier mal éclairé peuvent justifier une mise en cause juridique et des demandes d’indemnisation.
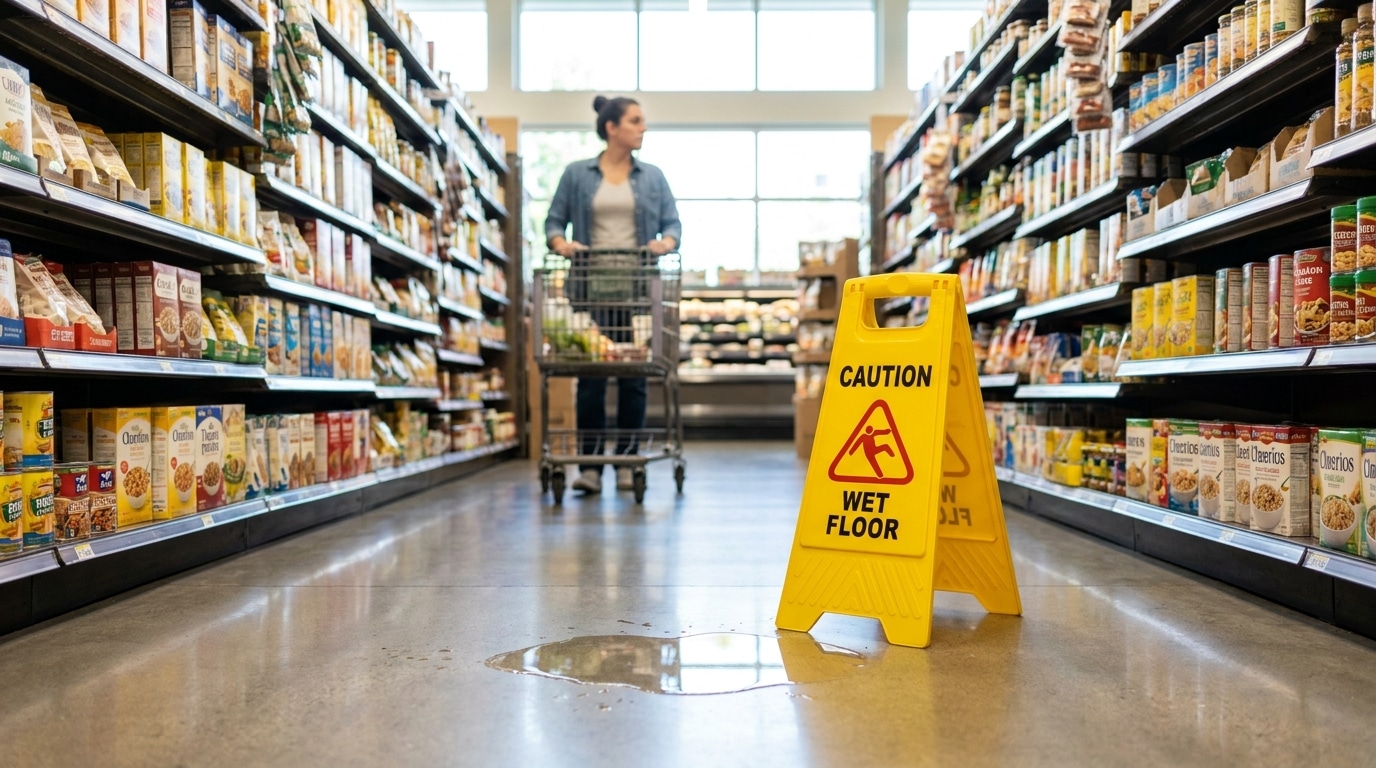
Les principaux scénarios de sinistres RC en magasin
Accidents corporels liés aux locaux
Les sinistres les plus fréquents concernent l’aménagement même du point de vente : chute sur un sol mouillé ou irrégulier, blessure provoquée par un rayonnage mal fixé, porte vitrée insuffisamment signalée. Ces accidents, souvent anodins en apparence, peuvent entraîner des frais médicaux conséquents, des indemnités pour préjudice moral, voire une incapacité de travail temporaire du client concerné.
Dommages liés aux produits vendus
Le risque ne s’arrête pas à la sortie du magasin. Un produit défectueux peut causer un dommage bien après l’achat, engageant alors la RC après livraison du commerçant. Ce risque est plus marqué lorsque l’enseigne transforme, assemble ou personnalise elle-même les articles vendus, ce qui accroît sa part de responsabilité en cas de défaillance.
Cette exposition varie selon les secteurs : un commerce alimentaire devra se prémunir contre les risques sanitaires, un magasin d’électroménager contre les défauts techniques pouvant provoquer un incendie, une enseigne de bricolage contre une mauvaise utilisation d’un produit mal assemblé en magasin. Chaque profil d’activité mérite une analyse spécifique de ses risques.
Les garanties RC recommandées pour se protéger efficacement
Pour faire face à ces risques, deux garanties se révèlent indispensables :
- La RC exploitation, qui couvre les dommages corporels, matériels et immatériels causés à des tiers dans le cadre direct de l’activité du commerce
- La RC après livraison, essentielle dès lors que des biens sont vendus, transformés ou assemblés
Au-delà de la nature des garanties, il faut vérifier que les montants de couverture correspondent réellement à la taille et au chiffre d’affaires du commerce. Une couverture sous-dimensionnée expose l’exploitant à devoir compléter de sa poche une indemnisation insuffisante.
Il est utile de bien comprendre la différence entre RC exploitation et RC professionnelle pour cerner précisément l’étendue de sa protection. Ces deux garanties répondent à des logiques distinctes, et leur confusion peut laisser des pans entiers de l’activité sans couverture adéquate.
Rappelons qu’une négligence avérée – défaut d’entretien, signalétique absente, personnel mal formé – aggrave souvent la responsabilité engagée en cas de sinistre. Pour approfondir ce choix, consultez notre article dédié : RC exploitation ou RC professionnelle : laquelle choisir.
Comment déterminer le bon montant de couverture et éviter les mauvaises surprises
Le bon montant de couverture dépend de plusieurs facteurs propres à chaque commerce :
- La surface du magasin et sa fréquentation quotidienne
- La nature des produits vendus et leur niveau de risque intrinsèque
- La présence d’un espace d’essayage, de restauration ou d’ateliers
Ce dimensionnement doit être réévalué régulièrement, notamment lorsque l’activité se développe, qu’une nouvelle gamme de produits est introduite ou qu’un point de vente supplémentaire ouvre ses portes. Notre article sur la méthode pour évaluer le montant de couverture RC adapté à votre commerce détaille les critères à prendre en compte.
Une vigilance particulière doit aussi être portée aux exclusions de garantie, souvent méconnues des commerçants : dommages intentionnels, usure normale du matériel, certaines catégories de produits exclues du contrat. Une lecture attentive des conditions générales, accompagnée d’un conseil professionnel, permet d’éviter bien des déconvenues au moment du sinistre.
C’est là qu’intervient le rôle du courtier : comparer objectivement les offres du marché et ajuster les plafonds de garantie au profil réel de chaque commerce, plutôt que de s’en remettre à une police standardisée mal adaptée.
Bien-Assuré, votre partenaire pour sécuriser votre commerce au quotidien
Le commerce de détail cumule une double exposition : les risques liés à vos locaux et ceux liés aux produits que vous vendez. Une couverture RC bien dimensionnée protège la pérennité de votre activité, sans alourdir votre gestion administrative quotidienne.
Une bonne connaissance des exigences réglementaires en matière de sécurité des produits limite aussi les risques de sinistre liés aux articles commercialisés.
Chez Bien-Assuré, nous vous proposons un échange personnalisé pour réaliser un audit gratuit de votre couverture actuelle. Notre mission : vous garantir une protection RC à la hauteur des risques réels de votre commerce, avec des conseils clairs et des solutions sur mesure, quel que soit votre secteur d’activité.