Vous livrez chaque jour des palettes ou des colis qui ne vous appartiennent pas. Une marchandise abîmée, perdue ou arrivée trop tard, et votre client se retourne contre vous. Le Code des obligations vous rend responsable des avaries survenues pendant le transport, et la facture dépasse souvent la valeur de ce qui était dans le camion. Votre assurance véhicule ne couvre pas cette responsabilité, et la RC d’entreprise classique exclut souvent les biens confiés. Voici ce que le droit suisse attend de vous et ce qu’une RC transporteur et logisticien couvre réellement.
Ce que le Code des obligations attend du voiturier
Le Code des obligations appelle « voiturier » celui qui se charge d’effectuer le transport des choses moyennant salaire. C’est votre cas, en transport, messagerie ou déménagement.
Les articles 447 et 448 CO le font répondre des avaries survenues pendant le déplacement. Cette responsabilité du voiturier est le point de départ de toute réclamation.
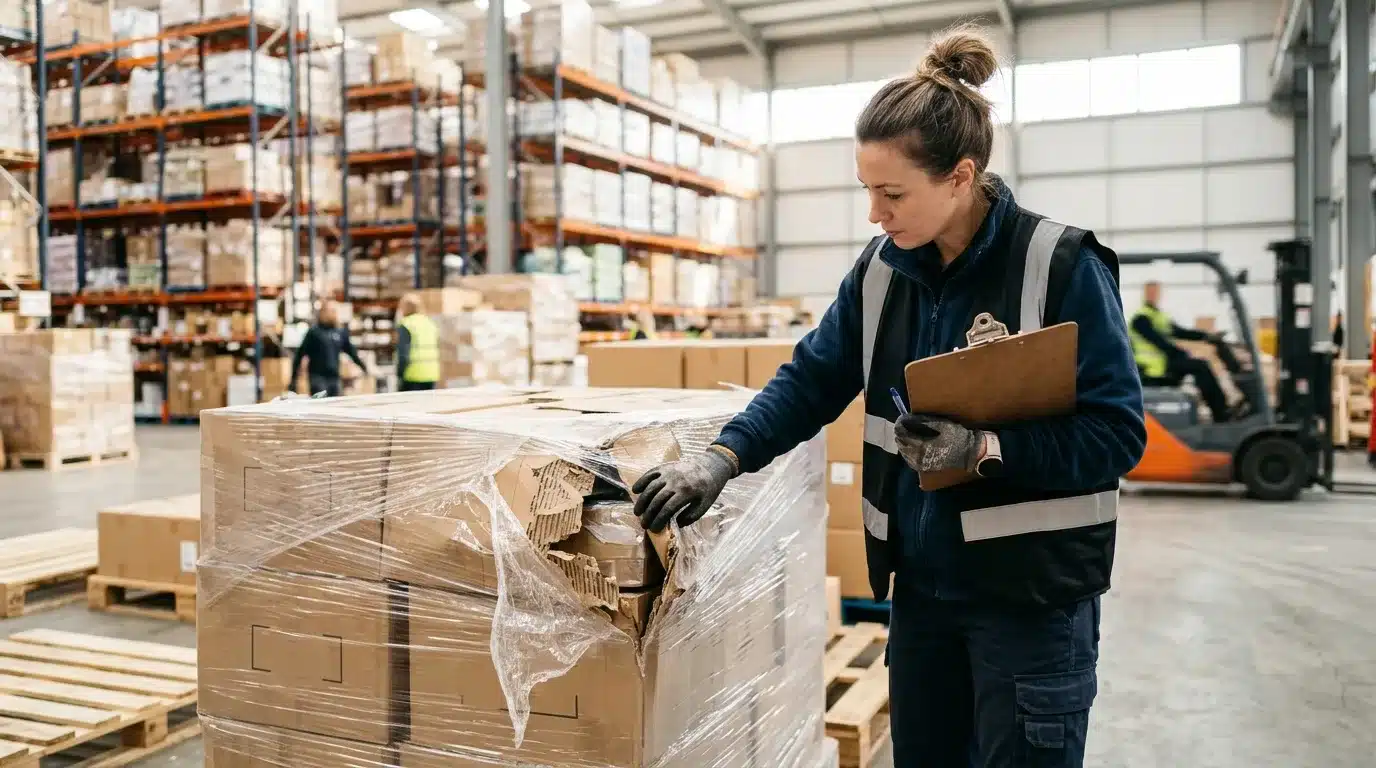
Si les dégâts sont apparents à la livraison, le destinataire doit formuler ses réserves immédiatement auprès de votre livreur. S’ils sont cachés, la réclamation doit partir sans délai dès leur découverte. Les conditions générales des transporteurs fixent très souvent 2 à 8 jours pour annoncer ces avaries.
Une marchandise acceptée sans réserves, prix du transport payé, éteint toute action contre vous, sauf dol ou faute grave.
La prescription est d’une année dès la livraison effective, ou dès le jour où elle aurait dû avoir lieu. Elle passe à 10 ans en cas de faute grave ou de dol, que l’article 100 CO interdit d’exclure de votre responsabilité.
À l’international, un régime spécifique peut s’appliquer, avec ses propres limites et délais, à lire dans son texte.
Quand la facture dépasse la valeur du colis
Une palette de pièces arrive abîmée à l’atelier qui l’attendait, et la chaîne s’arrête le temps de recommander. Des produits frais inutilisables à l’arrivée. Un déménagement d’entreprise où le matériel informatique ne redémarre plus. Dans ces situations, la marchandise n’est que le début de la facture.
Votre client peut vous réclamer bien plus que le prix des biens :
- une perte de fortune, comme un chiffre d’affaires manqué ou une commande annulée par son propre client ;
- des pénalités contractuelles prévues dans son contrat de vente ou dans votre contrat de transport ;
- des frais annexes de tri, de reconditionnement, de réacheminement, de destruction, de nouvelle livraison ou d’expertise.
La manutention expose aussi des tiers. Un chariot élévateur qui abîme le quai du client, ou un passant blessé au déchargement.
Et votre camion n’a pas besoin de rouler pour que vous soyez en cause. En entreposage, en groupage ou en préparation de commandes, la marchandise reste sous votre garde. Si elle est perdue ou abîmée, les conséquences sont les mêmes.
Ce que vous devrez réellement dépend de votre contrat, de vos conditions générales et de la loi applicable. C’est dans ces documents que chaque cas se règle.
Ce que couvre une RC transporteur et logisticien
La RC transporteur et logisticien est une assurance de responsabilité civile. Elle prend en charge les prétentions de vos clients pour la marchandise confiée, abîmée, perdue ou parfois livrée en retard, et, selon les options, les frais et préjudices qui en découlent. Ne la confondez pas avec l’assurance transport de marchandises, qui protège le propriétaire des biens, pas votre responsabilité.
Pourquoi l’assurance véhicule et la RC d’entreprise ne suffisent pas
L’assurance de votre camion, RC véhicule ou casco, couvre le véhicule et les dommages causés par sa circulation. Pas la palette à l’arrière, ni votre responsabilité de voiturier.
La RC d’entreprise classique vise surtout les dommages corporels et matériels causés à des tiers. Elle exclut souvent les biens confiés ou sous votre garde, donc ce que vous transportez. La couverture des biens confiés et des préjudices de fortune doit être prévue expressément. Notre page sur la RC professionnelle pour entreprise et celle sur la RC préjudice de fortune détaillent ces deux volets.
Les prestations à faire figurer dans le contrat
Vérifiez point par point dans votre contrat :
- transport, chargement, déchargement et manutention ;
- entreposage temporaire ou durable, groupage, préparation de commandes ;
- perte de fortune du client et pénalités contractuelles, souvent en option ou exclues ;
- sous-traitants et chauffeurs occasionnels, par clause ou couverture de différence ;
- territoire couvert, national ou Europe ;
- limites par sinistre et franchises.
Le dol et la faute grave ne sont pas assurables. Les autres exclusions se lisent dans les conditions générales.
Les réflexes qui protègent votre dossier en cas de réclamation
Avant même de charger, constatez l’état de la marchandise. Des photos à la prise en charge et une mention sur le bon d’enlèvement vous évitent de répondre d’un carton déjà enfoncé chez l’expéditeur.
À l’arrivée, faites signer un bon de livraison clair. Si le destinataire émet une réserve, votre livreur la note mot pour mot, sans la reformuler. Conservez ensuite tous les documents de transport.
Vos conditions générales ne vous protègent que si le client en a pris connaissance et les a acceptées. Elles fixent les délais d’annonce des avaries, vos limites de responsabilité et les prestations incluses.
Annoncez tout sinistre à votre assureur sans attendre, même si la réclamation vous paraît tardive ou infondée. Ne reconnaissez rien par écrit avant cette annonce.
Faites relire vos contrats avant le prochain sinistre
Chez Bien-Assuré, nous comparons les couvertures RC transporteur et logisticien de façon neutre. Nous partons de vos prestations réelles (transport, entreposage, sous-traitance) et de ce que vos contrats clients vous imposent.
Prenez rendez-vous ou demandez une offre par notre page de contact. Nous relisons avec vous vos contrats de transport et votre couverture.
Questions fréquentes
La RC transporteur couvre-t-elle un retard de livraison ?
Pas toujours. Pour un transport international, le régime applicable a ses propres règles, à lire dans son texte. Vérifiez surtout que les pénalités de retard convenues avec vos clients sont bien reprises dans votre couverture.
Dois-je aussi assurer les marchandises que je transporte ?
Pas forcément, mais la question se règle avant le premier transport. L’assurance des marchandises transportées protège le propriétaire des biens, c’est-à-dire l’expéditeur ou le destinataire, alors que votre RC couvre votre propre responsabilité, dans les limites et aux conditions de votre contrat. Certains clients vous demanderont pourtant une attestation ou une couverture des biens confiés ; mettez-le noir sur blanc dans le contrat avec eux.
Mon sous-traitant a abîmé la marchandise, qui est responsable ?
En principe, votre client se retourne contre vous, puisque vous êtes son cocontractant, et c’est ensuite à vous de vous retourner contre votre sous-traitant. Votre RC doit donc prévoir les sous-traitants et les chauffeurs occasionnels, par une clause ou une couverture de différence. Exigez aussi dans le contrat de sous-traitance une couverture propre et une répartition claire des responsabilités.
Combien de temps garder les documents d’une livraison ?
Au moins une année après la livraison effective, ou après le jour où elle aurait dû avoir lieu, puisque c’est le délai de prescription des actions contre le voiturier. Ce délai passe à 10 ans en cas de faute grave ou de dol. Gardez donc vos bons de livraison, les réserves notées, vos photos et vos conditions générales pendant cette période, et suivez les demandes de votre assureur si un sinistre est déclaré.