Une remorque professionnelle n’est jamais automatiquement bien assurée par la seule RC du véhicule tracteur. Pour être protégé, il faut une couverture dédiée incluant au minimum une casco contre le vol, l’incendie et les dommages naturels, ainsi qu’une protection pour le contenu transporté. Chez Bien-Assuré, nous vous aidons à identifier les garanties adaptées à votre métier et à votre parc de remorques.
Sur un chantier, chez un paysagiste ou dans le transport de marchandises, la remorque est souvent perçue comme un simple accessoire du véhicule tracteur. On l’attelle, on la détache, on l’oublie, jusqu’au jour où un sinistre révèle qu’elle n’était pas correctement couverte. Une remorque professionnelle, qu’il s’agisse d’une remorque de chantier, d’une remorque frigorifique ou d’un plateau de transport, reste pourtant un bien à part entière, avec sa propre valeur et ses propres risques.
Dans cet article, nous faisons le point sur le cadre légal, les responsabilités engagées et les solutions d’assurance remorque professionnelle à connaître pour protéger votre activité, que vous soyez indépendant ou à la tête d’une PME.
La remorque professionnelle, un statut juridique distinct du véhicule tracteur
En Suisse, une remorque n’est pas un simple prolongement du véhicule qui la tracte. Selon son poids et son usage, elle doit faire l’objet d’une immatriculation propre, avec sa propre plaque de contrôle et son propre passage périodique au contrôle technique. Cette existence administrative distincte se reflète dans la manière dont elle doit être assurée.
Beaucoup de professionnels pensent, à tort, que leur assurance RC véhicule couvre automatiquement tous les aspects liés à leur remorque. En réalité, la couverture varie selon :
- Le poids total de la remorque (légère ou lourde)
- La fréquence et l’intensité de son utilisation professionnelle
- Sa valeur d’achat ou de remplacement
- Le type de contenu ou de matériel transporté
Une remorque légère utilisée ponctuellement n’expose pas votre entreprise aux mêmes risques financiers qu’une remorque lourde à usage quotidien, mobilisée pour des tournées de livraison ou des chantiers successifs.
Ce que couvre (et ne couvre pas) la RC du véhicule tracteur
Lorsqu’une remorque est attelée à un véhicule tracteur, l’assurance responsabilité civile de ce dernier couvre en principe les dommages causés à des tiers par la remorque en circulation. C’est rassurant, mais partiel : cette même RC ne prend généralement pas en charge les dommages subis par la remorque elle-même, qu’il s’agisse d’un vol, d’un incendie ou d’un accident dont votre entreprise serait responsable.
Si votre remorque professionnelle est endommagée, volée ou détruite, la RC automobile ne suffira pas à compenser la perte. Une couverture complémentaire dédiée devient alors nécessaire pour protéger le véhicule remorqué et les marchandises ou équipements qu’il transporte.
Les responsabilités engagées en cas de sinistre avec une remorque professionnelle
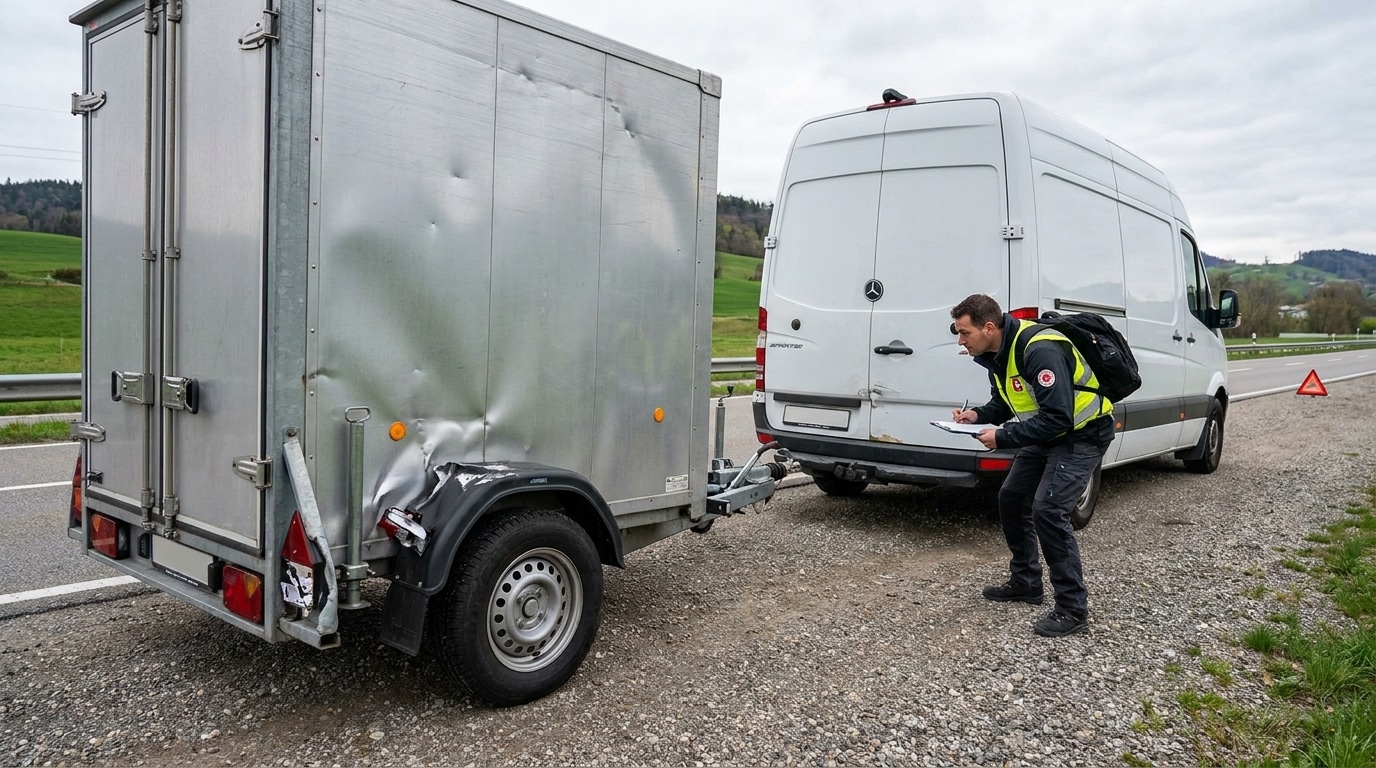
Au-delà de la question matérielle, un accident impliquant une remorque professionnelle engage directement la responsabilité de l’entreprise. Une remorque mal entretenue, mal arrimée ou surchargée peut provoquer des conséquences graves : décrochage en circulation, perte de chargement sur la chaussée, renversement dans un virage ou dommages lors des opérations de chargement et de déchargement.
Dans ces situations, ce n’est pas uniquement la RC automobile qui peut être sollicitée, mais aussi votre responsabilité civile professionnelle, dès lors qu’une faute d’exploitation, un défaut de surveillance ou un manquement aux règles de sécurité est identifié. Cette distinction détermine quel contrat interviendra, et dans quelle mesure, pour couvrir les conséquences financières du sinistre.
La question se complique lorsque la remorque est prêtée, louée ou utilisée par un sous-traitant. Qui est responsable en cas de dommage : le propriétaire de la remorque, l’entreprise utilisatrice, ou le conducteur au moment des faits ? Ces situations doivent être anticipées contractuellement, en amont de toute mise à disposition, pour éviter les zones grises en cas de litige.
Quelles couvertures pour bien assurer sa remorque professionnelle ?
Pour protéger votre remorque professionnelle, plusieurs garanties complémentaires méritent d’être envisagées :
- Assurance casco (partielle ou complète) : vol, incendie, dommages naturels, collision, vandalisme
- Couverture du contenu transporté : bris, chute ou détérioration des marchandises lors du trajet
- Assistance et dépannage en cas de panne ou d’immobilisation sur la route
- Ajustement de la valeur assurée à la valeur réelle ou à la valeur de remplacement à neuf, selon l’âge de la remorque
Ces garanties couvrent des scénarios concrets pour les métiers du transport, de la construction ou du paysagisme : un vol de remorque de chantier durant la nuit, un incendie sur une remorque frigorifique chargée, ou une chute de matériel lors d’un transport routier.
Pour aller plus loin, une assurance choses adaptée à votre matériel professionnel permet de sécuriser l’ensemble de votre patrimoine d’exploitation, remorques comprises, au-delà de la seule responsabilité civile. Cette approche complète est utile pour les entreprises dont l’activité repose sur un parc de véhicules et d’équipements mobiles.
Les franchises et plafonds d’indemnisation varient d’un assureur à l’autre selon le type de remorque, sa valeur et son usage. Comparer objectivement les offres du marché reste la meilleure garantie d’obtenir une couverture adaptée à votre situation.
Remorque professionnelle et accidents : protéger aussi les personnes
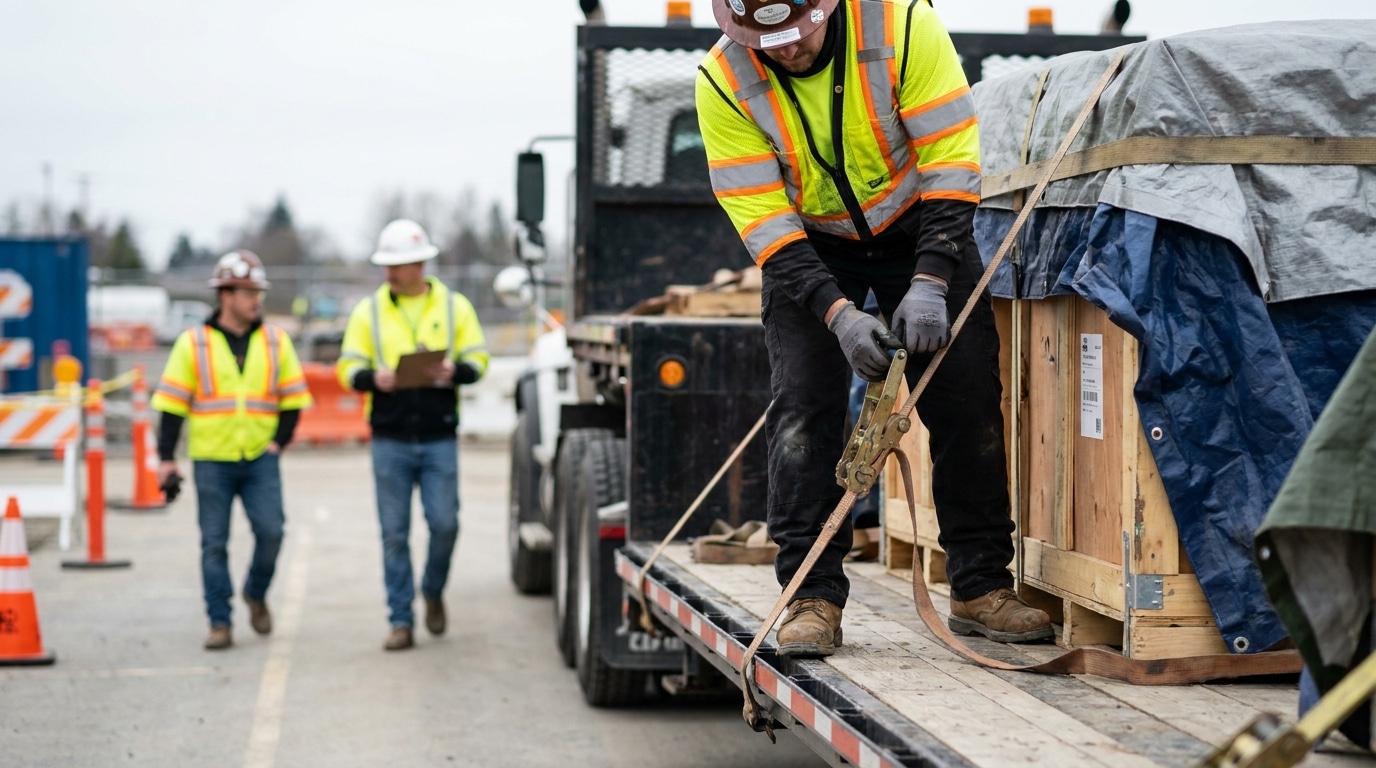
La protection de votre remorque ne doit pas faire oublier celle de vos collaborateurs. Les manœuvres liées à son utilisation – attelage, chargement, arrimage du matériel – exposent votre personnel à des risques d’accident bien réels : coincement, chute de charge, faux mouvement lors d’une manipulation lourde.
C’est là qu’intervient la couverture accident LAA de vos employés, qui prend en charge les conséquences d’un accident professionnel survenu lors de ces opérations. Cette assurance-accidents obligatoire est un filet de sécurité indispensable, complémentaire à l’assurance de la remorque elle-même.
Au-delà de l’assurance, la prévention reste votre meilleure alliée : former régulièrement vos équipes aux bonnes pratiques d’arrimage et de manutention, et entretenir vos remorques, réduit la fréquence et la gravité des sinistres.
Nos conseils chez Bien-Assuré pour bien assurer votre remorque professionnelle
Avant de choisir une couverture, nous vous recommandons de réaliser un audit complet de votre parc de remorques : combien en possédez-vous, quel usage en faites-vous, quelle est leur valeur actuelle ? Cette étape évite la double couverture inutile tout en s’assurant qu’aucun bien n’est laissé sans protection.
Il faut aussi vérifier attentivement les exclusions propres à chaque contrat : surcharge, remorque non homologuée, ou utilisation à l’étranger sont autant de situations qui peuvent limiter, voire annuler, une prise en charge en cas de sinistre. Pour les aspects réglementaires liés à la circulation des remorques en Suisse, vous pouvez consulter les recommandations officielles disponibles sur le portail fédéral du droit suisse.
Chez Bien-Assuré, nous accompagnons les indépendants et les PME dans la comparaison objective des offres du marché, avec un objectif : adapter votre couverture au métier que vous exercez, qu’il s’agisse de transport, de construction, de paysagisme ou d’événementiel. Notre approche reste un conseil personnalisé, pensé pour sécuriser durablement votre activité professionnelle.