Dès qu’un engin de chantier emprunte la voie publique, même sur une courte distance, il est soumis aux obligations d’assurance liées à la circulation routière. Vérifiez l’immatriculation, la couverture RC véhicule et la casco avant tout déplacement. Chez Bien-Assuré, nous recommandons un audit des polices dès l’acquisition d’un nouvel engin ou d’une extension de flotte.
Déplacer une pelleteuse, une chargeuse ou un compacteur d’un chantier à l’autre semble anodin. Pourtant, ces machines ne sont pas conçues, à l’origine, pour circuler comme un véhicule classique sur la route publique. Les entreprises du bâtiment et des travaux publics doivent fréquemment les transférer entre plusieurs sites, parfois sur la voie publique elle-même.
C’est précisément à ce moment que des vides de couverture peuvent apparaître. Un engin assuré pour un usage de chantier n’est pas automatiquement couvert pour un trajet routier. Les conséquences d’un sinistre mal anticipé peuvent être lourdes, tant sur le plan financier que juridique.
Cet article passe en revue le statut légal de l’engin de chantier sur la route, les assurances concernées et les responsabilités de l’entreprise, pour sécuriser durablement vos déplacements.
Un engin de chantier est-il considéré comme un véhicule sur la route ?
La distinction est essentielle : une machine utilisée exclusivement sur un site privé n’a pas le même statut qu’un véhicule automobile soumis à immatriculation dès qu’il circule sur la voie publique. La législation suisse encadre cette frontière de façon précise.
Le régime applicable dépend notamment de la vitesse théorique maximale de l’engin. Selon la réglementation en vigueur, les véhicules industriels dont la vitesse théorique maximale ne dépasse pas 45 km/h ont besoin d’une plaque professionnelle blanche et du permis de conduire correspondant. Ce seuil détermine le type de plaque et le régime d’immatriculation applicable à l’engin.
Concernant la qualification du conducteur, la Suisse prévoit des catégories de permis spécifiques. Le permis de catégorie F permet d’accéder à des véhicules notamment utilisés dans l’agriculture et la construction, pour des véhicules automobiles jusqu’à 3500 kg limités à 45 km/h. Il n’existe pas de permis fédéral pour la conduite d’engins de chantier, bien que certains cantons comme le Valais, Vaud, Genève et Neuchâtel appliquent des dispositions particulières.
En résumé, le simple fait de rouler sur la voie publique, même sur quelques centaines de mètres, active des obligations d’assurance RC véhicule distinctes de celles qui couvrent l’engin sur le chantier lui-même.
Immatriculation, plaques et contrôle technique
De nombreuses entreprises possédant plusieurs engins optent pour des plaques interchangeables, qui permettent de mutualiser une seule immatriculation pour plusieurs véhicules lourds, industriels ou agricoles utilisés alternativement. Cette solution simplifie la gestion administrative tout en respectant les exigences cantonales.
Le contrôle périodique garantit que la machine reste conforme aux normes techniques exigées, même si son usage principal demeure le chantier. Les démarches d’immatriculation et les justificatifs requis (tachygraphe, limiteur de vitesse) varient selon le canton et le type de véhicule, d’où l’intérêt d’une vérification avant chaque déplacement.
Quelles assurances couvrent un engin de chantier en déplacement ?
Trois niveaux de couverture doivent être envisagés conjointement pour sécuriser un engin en mouvement :
- La RC véhicule, qui couvre les dommages causés à des tiers lors du trajet routier
- La casco, qui protège l’engin lui-même en cas d’accident, de vol ou d’incendie
- La RC professionnelle de l’entreprise, qui couvre les dommages liés à l’activité globale
Un point mérite attention : l’assurance RC professionnelle de votre entreprise ne suffit généralement pas, à elle seule, à couvrir un accident de circulation causé par un engin motorisé sur la voie publique. Cette couverture est conçue pour les dommages liés à l’activité professionnelle courante, pas pour les risques de la circulation routière, qui relèvent d’une assurance RC véhicule dédiée.
Vérifiez les clauses d’exclusion liées aux « véhicules à moteur » dans vos polices existantes. Beaucoup de contrats d’assurance choses ou de RC professionnelle excluent explicitement les sinistres impliquant un véhicule motorisé circulant sur route, ce qui peut créer une mauvaise surprise au moment d’un sinistre.
La casco pour protéger l’engin lui-même
La casco se décline en deux niveaux complémentaires :
- La casco partielle, qui couvre le vol, l’incendie ou le bris de glace
- La casco complète, qui ajoute une protection contre les collisions et les accidents de transport
Cas pratique fréquent : lors du chargement d’un engin sur une remorque, une chute ou un mauvais positionnement peut endommager gravement la machine. Sans casco complète adaptée au transport, ce type d’incident risque de ne pas être pris en charge, laissant l’entreprise face à des frais de réparation conséquents.
Transport sur remorque : qui est responsable en cas de sinistre ?
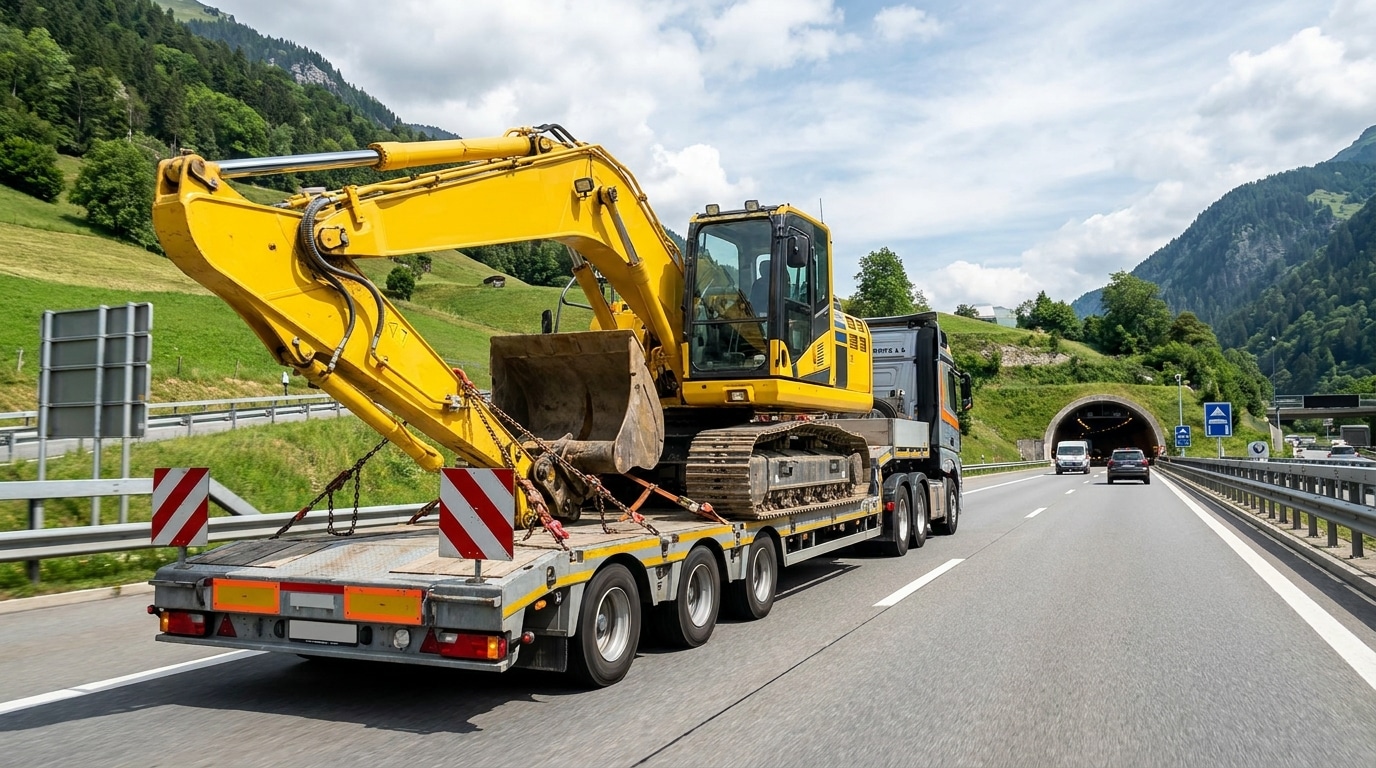
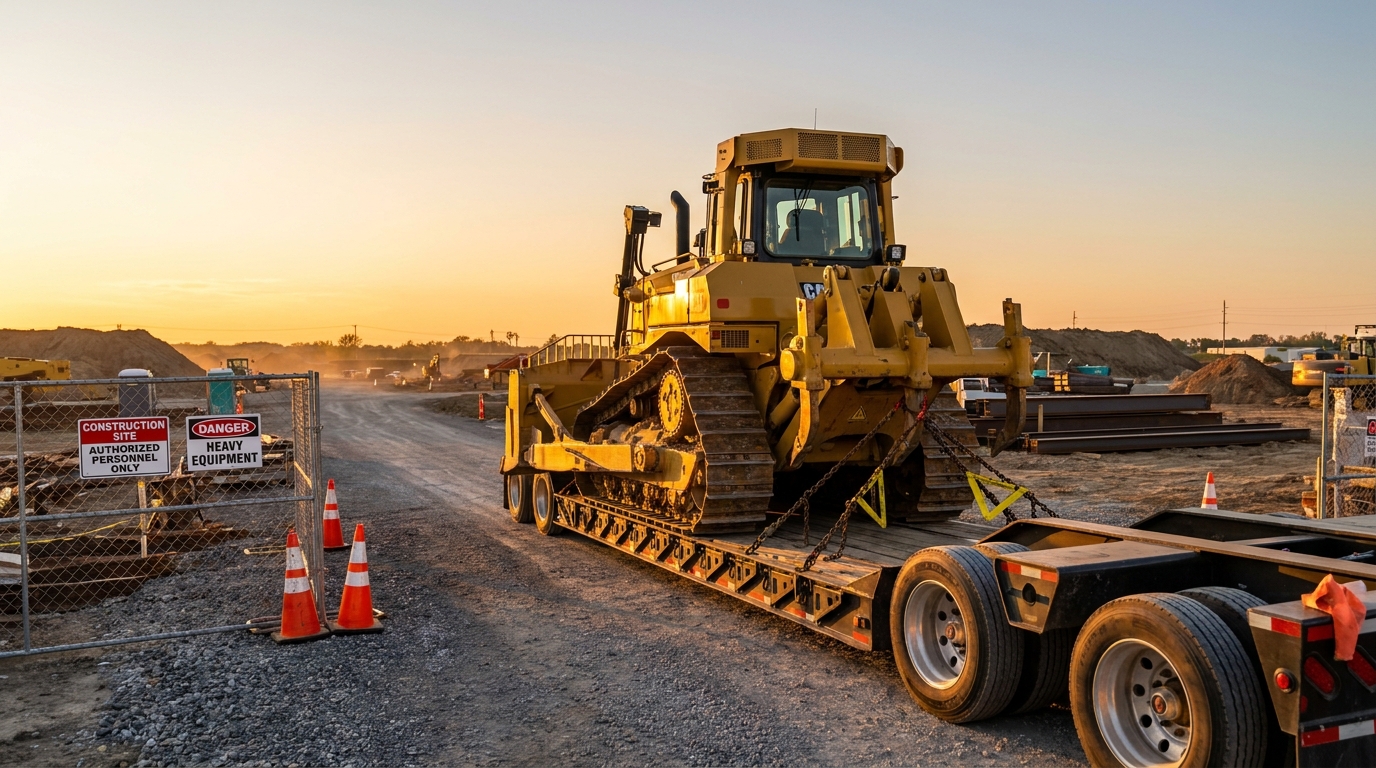
Il est fréquent qu’un engin ne soit pas conduit directement sur la route, mais transporté sur un porte-engins ou une remorque tractée par un véhicule dédié. La répartition des responsabilités se complexifie alors entre le transporteur (chauffeur et véhicule tracteur) et le propriétaire de l’engin.
Les règles de circulation routière encadrent strictement les normes de poids et d’arrimage du chargement. Un chargement mal sécurisé engage la responsabilité du conducteur et de l’entreprise, qu’il s’agisse d’un défaut de calage, d’un dépassement de charge autorisée ou d’une fixation insuffisante. En cas de sinistre, l’assureur examinera en priorité si ces obligations réglementaires ont été respectées.
Il est recommandé de souscrire une assurance casco transport dédiée, distincte de l’assurance du véhicule tracteur. Cette couverture protège spécifiquement l’engin transporté contre les dommages survenant pendant le trajet, indépendamment de la responsabilité du chauffeur. L’assurance choses de votre entreprise peut également intervenir en complément, en couvrant le matériel et les machines en tant que biens de l’entreprise, au-delà du seul trajet de transport.
Comment sécuriser durablement vos déplacements d’engins de chantier ?
Pour éviter tout trou de couverture, une check-list simple permet de structurer votre démarche :
- Vérifier que l’engin dispose bien d’une immatriculation ou d’une plaque adaptée à son usage routier
- Confirmer l’existence d’une couverture RC véhicule active pour tout déplacement sur la voie publique
- Souscrire une casco adaptée, incluant si nécessaire le risque de transport
- Former les conducteurs aux spécificités de la conduite sur route
Un audit personnalisé de vos polices existantes reste la meilleure façon d’éviter les mauvaises surprises, en particulier lors de l’acquisition d’un nouvel engin ou de l’extension de votre flotte. Chez Bien-Assuré, nous accompagnons les PME et indépendants du bâtiment dans cette démarche, en identifiant les zones de risque non couvertes par leurs contrats actuels.
Déclarez précisément l’usage mixte (chantier et route) à votre assureur. Une déclaration incomplète ou imprécise peut entraîner une contestation, voire un refus de prise en charge, au moment d’un sinistre.
Le rôle du conducteur et sa qualification
La conduite sur route exige des compétences différentes de la conduite sur chantier : gestion du trafic, respect des distances de sécurité, maîtrise de la vitesse autorisée. Un permis adapté et une formation spécifique sont indispensables pour tout conducteur amené à circuler avec un engin sur la voie publique.
Un défaut de qualification du conducteur peut avoir des conséquences directes sur la prise en charge d’un sinistre : l’assureur peut invoquer une faute grave et réduire, voire refuser, son indemnisation. Pour sécuriser vos pratiques internes, consultez les recommandations publiées par l’Office fédéral des routes, qui détaillent les exigences applicables à la circulation des véhicules spéciaux en Suisse.